بسیاری از مدیران فقط به یک عدد نگاه میکنند: سود خالص. اما شرکتها معمولاً به خاطر زیان ورشکست نمیشوند؛ به خاطر تمامشدن پول نقد ورشکست میشوند. صورت جریان وجوه نقد دقیقاً همین را نشان میدهد: پول از کجا آمد و به کجا رفت.
سود و پول نقد چه فرقی دارند؟
در حسابداری تعهدی، فروش وقتی ثبت میشود که کالا تحویل شده باشد، نه وقتی که پولش را گرفتهاید. پس ممکن است فروش و سودتان بالا باشد، ولی پول هنوز در حساب مشتریها (مطالبات) یا در انبار (موجودی کالا) مانده باشد.
مثال: در فروردین ۱۰ میلیارد ریال کالا با چک سهماهه میفروشید و ۲ میلیارد ریال سود ثبت میکنید. اما حقوق کارکنان و بهای مواد اولیه را همین ماه نقدی پرداختهاید. صورت سود و زیان «سود» نشان میدهد، ولی حساب بانکی خالی است.
اینفوگرافیک تعاملی
سود ثبت شد؛ پول کجاست؟
همان مثال: ۱۰ میلیارد ریال فروش و پرداخت نقدی هزینهها. ببینید سهم فروش نقدی چه اثری دارد.
سود ۲ میلیارد ریال است، ولی ۸ میلیارد ریال از حساب بانکی کم شده است.
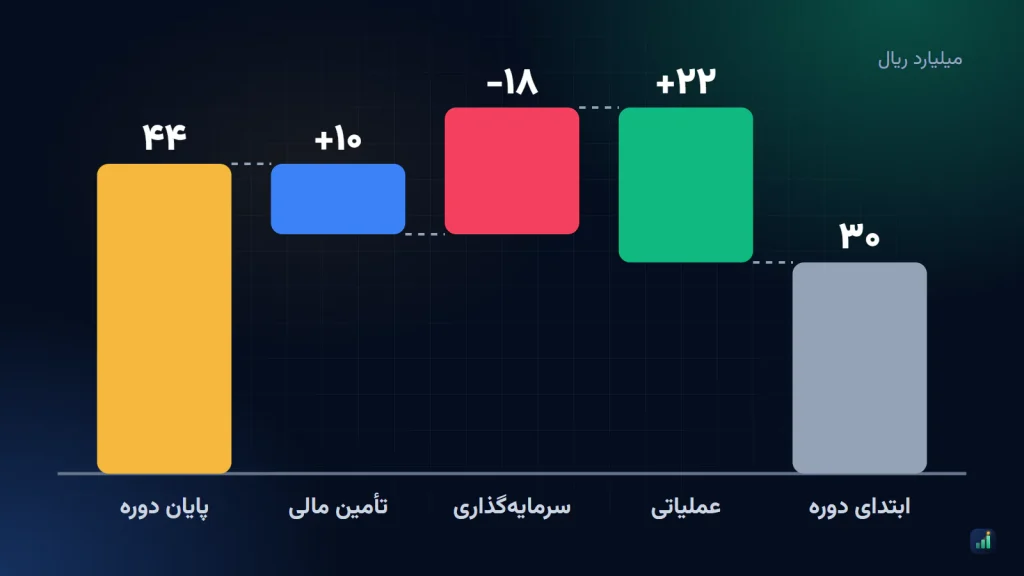
سه بخش صورت جریان وجوه نقد
| بخش | چه چیزی را نشان میدهد | نمونه |
|---|---|---|
| فعالیتهای عملیاتی | پول حاصل از کار اصلی شرکت | دریافت از مشتری، پرداخت به تأمینکننده و کارکنان |
| فعالیتهای سرمایهگذاری | خرید و فروش داراییهای بلندمدت | خرید ماشینآلات، فروش زمین |
| فعالیتهای تأمین مالی | پول از مالکان و وامدهندگان | دریافت وام، بازپرداخت اقساط، پرداخت سود سهام |
مهمترین عدد: جریان نقد عملیاتی
اگر جریان نقد عملیاتی چند دوره پشت سر هم منفی باشد، یعنی کار اصلی شرکت پول نمیسازد و شرکت با وام یا فروش دارایی سر پا مانده است. این مهمترین هشدار برای هیئتمدیره است.
چطور در ۱۰ دقیقه بخوانیمش؟
- جریان نقد عملیاتی را با سود خالص مقایسه کنید. اگر سود خیلی بیشتر از جریان نقد عملیاتی است، بپرسید پول کجا مانده: مطالبات یا موجودی؟
- تغییر مطالبات و موجودی را ببینید. رشد سریع این دو یعنی پول نقد در حال «حبس شدن» است.
- بخش سرمایهگذاری را نگاه کنید. خرید دارایی برای رشد خوب است، اگر از جریان عملیاتی تأمین شود، نه فقط از وام.
- بخش تأمین مالی را بررسی کنید. وابستگی دائمی به وام جدید برای پرداخت اقساط قبلی، نشانهٔ خطر است.
- ماندهٔ پایان دوره را با هزینههای ماهانه مقایسه کنید. نقد موجود چند ماه هزینهٔ ثابت را پوشش میدهد؟
سه نشانهٔ خطر که نباید نادیده بگیرید
- سود رو به رشد، ولی جریان نقد عملیاتی رو به کاهش
- افزایش دورهٔ وصول مطالبات (مشتریها دیرتر پول میدهند)
- پرداخت سود سهام در حالی که جریان نقد عملیاتی منفی است
جمعبندی
صورت سود و زیان میگوید چقدر سود کردید؛ صورت جریان وجوه نقد میگوید آیا میتوانید ادامه دهید. هر دو را کنار هم بخوانید. اگر میخواهید این تحلیل هر ماه خودکار انجام شود، داشبورد هوشمند مدیریت مالی هشدار کسری نقدینگی را تا ۹۰ روز جلوتر نشان میدهد.